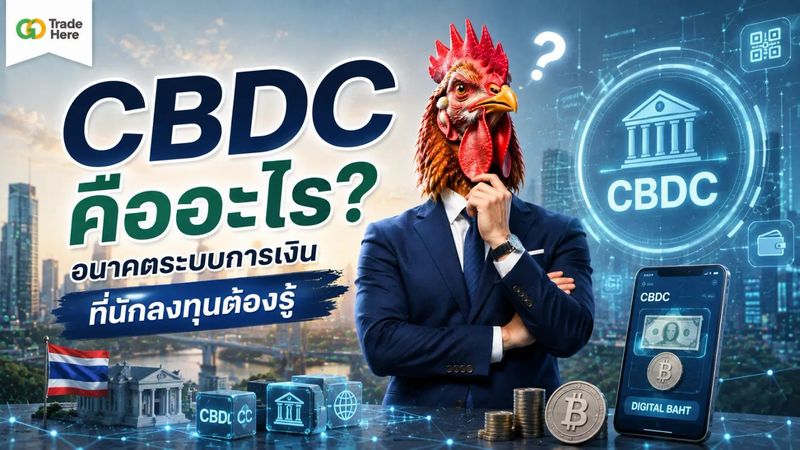
ทำความรู้จัก CBDC รูปแบบการใช้จ่ายยุคใหม่... สรุปแล้วเวิร์กจริงไหม?
💡 รู้จัก CBDC แบบเข้าใจง่ายก่อนเริ่ม
CBDC หรือ Central Bank Digital Currency คือเงินดิจิทัลที่ออกและรับรองตามกฎหมายโดยธนาคารกลางของแต่ละประเทศ มีสถานะเทียบเท่ากับเงินสดทุกประการ ในทางเศรษฐศาสตร์ CBDC ถือเป็นหนี้สินของธนาคารกลาง (Central Bank Liability) ต่างจากเงินในบัญชีธนาคารพาณิชย์ที่เราใช้จ่ายผ่านแอปทั่วไป ซึ่งเป็นหนี้สินของธนาคารพาณิชย์แทน พูดง่ายๆ คือ "ธนบัตร" ที่พกในกระเป๋าตังค์ ถูกแปลงร่างเป็นดิจิทัล 100% เท่านั้นเอง
.
📊 เงินดิจิทัลที่รัฐค้ำประกัน ไม่ใช่แค่กระแส
ช่วงหลังคำว่า CBDC เริ่มโผล่มาในหน้าข่าวเศรษฐกิจถี่ขึ้นเรื่อยๆ เงิน 100 บาทในระบบ CBDC จึงมีค่าเท่ากับแบงก์ร้อย 1 ใบเสมอ ไม่ผันผวนตามกลไกตลาดเหมือนคริปโตที่หลายคนคุ้นเคย
.
🔍 ทำไมเรื่องนี้ถึงถูกยกไปพูดถึงระดับโลก
ปัญหาของระบบโอนเงินข้ามประเทศแบบเดิมคือต้องพึ่งตัวกลางหลายทอด ทำให้ต้นทุนสูงและใช้เวลาหลายวันกว่าเงินจะถึงปลายทาง งานศึกษาของ Bank for International Settlements (BIS) ระบุว่าการนำ CBDC มาใช้จะช่วยตัดตัวกลางที่ไม่จำเป็นออก เพิ่มความเร็วธุรกรรม และลดต้นทุนได้อย่างมีนัยสำคัญ นี่คือเหตุผลที่ธีมการประชุม Jackson Hole 2026 ปีนี้ ใช้ชื่อว่า "Financial Innovation: Implications for Payments and Policy" ซึ่งคาดว่า CBDC จะเป็นหนึ่งในประเด็นสำคัญที่ถูกพูดถึงครับ
.
💡 สถานการณ์จริงทั่วโลกไปถึงไหนแล้ว
จากทั้งหมด 41 โครงการนำร่องทั่วโลก มีเพียง 3 ประเทศเท่านั้นที่เปิดใช้งาน Retail CBDC เต็มรูปแบบแล้ว คือบาฮามาส (Sand Dollar), จาเมกา (JAM-DEX) และไนจีเรีย (eNaira) ส่วนยักษ์ใหญ่อย่างจีนเดินหน้าโครงการ e-CNY ขยายพื้นที่ทดลองไปแล้วกว่า 26 เมือง ใน 17 มณฑล ยุโรปกับ Digital Euro อยู่ในช่วงเตรียมการโค้งสุดท้าย
ส่วนสหรัฐฯ ยังคงถกเถียงในสภาคองเกรสอยู่ ฝั่งไทยเองก็เคยทดสอบ Retail CBDC ช่วงปี 2565-2566 แต่ปัจจุบัน ธปท. ยังไม่มีแผนออกใช้งานเต็มรูปแบบ หันไปโฟกัส Programmable Payment Sandbox ที่ทดสอบ Stablecoin อิงบาทแทนครับ
.
⚡️ แล้วคำถามคือ... เวิร์กจริงไหม?
นี่คือจุดที่ทีมงานอยากชวนดูตัวเลขจริงกันครับ เพราะสถานะ "เปิดใช้งานแล้ว" กับ "คนใช้งานจริง" เป็นคนละเรื่องกัน จากข้อมูลล่าสุด JAM-DEX ของจาเมกามีสัดส่วนเพียง 0.1% ของเงินหมุนเวียนทั้งหมด, e-CNY ของจีนคิดเป็นเพียง 0.16% ของปริมาณเงิน M0, และ Sand Dollar ของบาฮามาสคิดเป็นเพียง 0.5% ของธนบัตรทั้งหมด ตัวเลขเหล่านี้สะท้อนว่าแม้จะเปิดใช้งานแล้ว แต่คนส่วนใหญ่ก็ยังเลือกใช้แอปชำระเงินเดิมที่คุ้นเคยอยู่ดี
สาเหตุหลักที่งานวิจัยหลายชิ้นชี้ตรงกันคือ มูลค่าเพิ่มของ CBDC ยังไม่ต่างจากระบบชำระเงินดิจิทัลที่มีอยู่แล้วมากนัก ร้านค้าที่รับชำระด้วย CBDC ยังมีน้อย และประเด็นใหญ่ที่สุดคือความกังวลเรื่องความเป็นส่วนตัว เพราะภาครัฐสามารถเห็นเส้นทางการใช้จ่ายได้ละเอียดกว่าเงินสด ทำให้หลายคนลังเลที่จะเปลี่ยนมาใช้
.
🐔 แต่ก็ไม่ใช่ว่าไม่มีสัญญาณบวกเลย
จีนเริ่มปรับกลยุทธ์ e-CNY ให้มีลักษณะคล้าย Stablecoin มากขึ้น เช่น เพิ่มฟีเจอร์ให้ดอกเบี้ยเพื่อจูงใจคนใช้งาน และที่น่าสนใจคือ Project mBridge ระบบชำระเงินข้ามประเทศที่เชื่อมจีน ฮ่องกง UAE ไทย และซาอุดีอาระเบีย มียอดธุรกรรมพุ่งขึ้นถึง 55,490 ล้านดอลลาร์ เพิ่มขึ้นกว่า 2,500 เท่าจากช่วงเริ่มทดลองต้นปี 2022 สะท้อนว่าฝั่ง Wholesale CBDC (ใช้ระหว่างธนาคาร/สถาบันการเงิน) อาจมีแรงส่งมากกว่าฝั่ง Retail ที่ประชาชนทั่วไปใช้กันในชีวิตประจำวัน
สรุปแล้ว CBDC ยังอยู่ในช่วงเปลี่ยนผ่านที่มีทั้งความคืบหน้าและอุปสรรค คำตอบว่า "เวิร์กจริงไหม" อาจขึ้นอยู่กับว่าเรามองจากมุมไหน ระหว่าง Wholesale ที่เริ่มเห็นแรงส่งชัดเจน กับ Retail ที่ยังต้องใช้เวลาอีกพักใหญ่กว่าจะเปลี่ยนพฤติกรรมคนส่วนใหญ่ได้ครับ
ถ้าให้ทายกันเล่นๆ ครับ ระหว่าง CBDC ฝั่ง Wholesale (ใช้ระหว่างธนาคาร) กับฝั่ง Retail (ใช้โดยประชาชนทั่วไป) คุณคิดว่าฝั่งไหนจะไปได้ไกลกว่ากันในอีก 5 ปีข้างหน้า มาคอมเมนต์แชร์มุมมองกันได้เลยครับ 👇 🐔
⚠️ Disclaimer: บทความนี้จัดทำขึ้นเพื่อให้ความรู้ทั่วไปเกี่ยวกับ CBDC และแนวโน้มระบบการชำระเงินโลกเท่านั้น ไม่ถือเป็นคำแนะนำการลงทุน และไม่สามารถใช้เก็งกำไรได้เนื่องจากมูลค่า CBDC ถูกผูกติด 1:1 กับเงินสด โปรดศึกษาข้อมูลเพิ่มเติมก่อนตัดสินใจใดๆ ที่เกี่ยวข้องกับสินทรัพย์ดิจิทัล
- 1
โฆษณา
- ดาวน์โหลดแอปพลิเคชัน
- © 2026 Blockdit