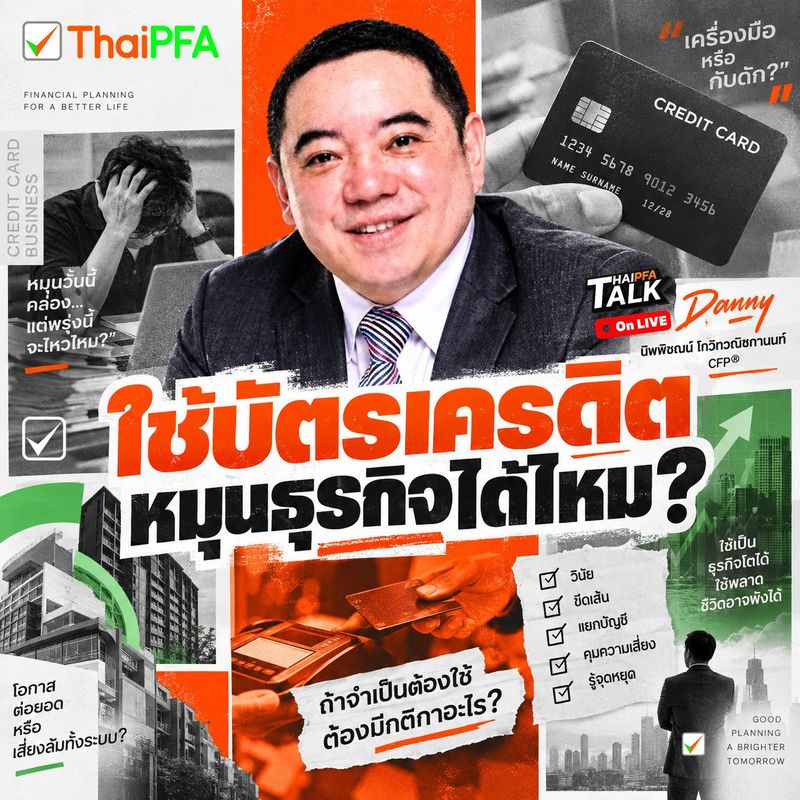
ใช้บัตรเครดิตหมุนธุรกิจได้ไหม?
จากหมุนธุรกิจ สู่หมุนหนี้…เส้นบาง ๆ ที่เจ้าของกิจการต้องระวัง
## ได้…แต่ถ้าหมุนจนลืมว่าเงินใครเป็นเงินใคร วันหนึ่งอาจพังทั้งธุรกิจและชีวิตส่วนตัว
ในรายการ **ThaiPFA Talk on LIVE** เราชวน **พี่แดนนี่ นิพพิชฌน์ โกวิทวณิชกานนท์ CFP®** มาคุยกันแบบตรงไปตรงมาเรื่องหนึ่งที่คนทำธุรกิจจำนวนไม่น้อย “เคยทำ” หรือกำลังคิดจะทำอยู่
คือ
**“เอาบัตรเครดิตมาหมุนธุรกิจได้ไหม?”**
สารภาพเลยครับว่า หัวข้อนี้เกิดขึ้นเพราะเห็นคนใกล้ตัวทำจริง
ตอนแรกก็ดูเหมือนคล่องนะ
ซื้อของก่อน
รูดบัตร
ขายได้ค่อยจ่าย
เงินสดในมือไม่ต้องหายทันที
ฟังดูเหมือนคนบริหาร Cash Flow เก่ง
แต่ปัญหาคือ
**ถ้าขายไม่ทันล่ะ?**
ถ้าลูกค้าจ่ายช้าล่ะ?
ถ้าของค้างสต๊อกล่ะ?
ถ้าเดือนนี้ยอดไม่ถึงเป้าล่ะ?
ถ้าบัตรหลายใบเริ่มชนรอบตัดล่ะ?
จาก “ใช้บัตรช่วยหมุนธุรกิจ”
อาจกลายเป็น
**“ใช้บัตรใบใหม่หมุนบัตรใบเก่า”**
แล้วตรงนี้ธุรกิจยังไม่ทันเจ๊ง
เจ้าของเริ่มเจ๊งก่อนแล้วครับ
นี่คือเรื่องอันตรายที่สุดของการเอาบัตรส่วนตัวมาใช้กับธุรกิจ
เพราะเส้นแบ่งระหว่าง
**“หนี้บริษัท”**
กับ
**“หนี้ของเรา”**
มันหายไป
ธุรกิจขาดสภาพคล่อง
แต่เครดิตเสียเป็นชื่อเรา
ธุรกิจยอดตก
แต่ดอกเบี้ยเกิดในบัตรเรา
กิจการมีปัญหา
แต่ธนาคารโทรหาเรา ไม่ได้โทรหาโลโก้บริษัท
นี่จึงไม่ใช่แค่เรื่องการเงินธุรกิจ
มันคือเรื่อง **การเอาชีวิตส่วนตัวไปค้ำความเสี่ยงของธุรกิจโดยไม่รู้ตัว**
แล้วใช้ได้ไหม?
ได้ครับ
แต่ต้องมีกติกา
พี่แดนนี่พูดเรื่องนี้ไว้ดีมากว่า ถ้าจำเป็นต้องใช้บัตรเครดิตกับธุรกิจ อย่างน้อยควรมีหลักคิดประมาณนี้
**หนึ่ง ต้องรู้ก่อนว่ารูดไปเพื่ออะไร**
ถ้ารูดเพื่อซื้อของที่ขายได้แน่ มีรอบเงินกลับมาชัด และรู้วันรับเงิน
อันนี้ยังพอคุมได้
แต่ถ้ารูดเพราะ
**“ช่วงนี้เงินสดไม่พอ เดี๋ยวค่อยว่ากัน”**
อันนี้เริ่มอันตราย
**สอง ต้องมีเงินจ่ายคืน ไม่ใช่มีแค่ความหวังว่าจะขายได้**
บัตรเครดิตไม่สนใจว่าเดือนนี้ลูกค้าเงียบ
รอบตัดยังมาเหมือนเดิมครับ
**สาม แยกบัญชีธุรกิจกับบัญชีส่วนตัวให้ชัด**
ถ้ายังตอบไม่ได้ว่า
เงินก้อนไหนของร้าน
เงินก้อนไหนของเรา
อย่าเพิ่งไปเพิ่มหนี้ใหม่
เพราะบางธุรกิจไม่ได้ขาดทุนจริง
เจ้าของแค่ไม่เคยรู้ว่าเงินหายไปไหน
**สี่ อย่าใช้วงเงินเต็ม**
วงเงิน 300,000
ไม่ได้แปลว่าเรามีเงิน 300,000
มันแปลว่า
**ธนาคารยอมให้เรายืมได้ถึง 300,000**
คนละเรื่องครับ
**ห้า ต้องมีจุดหยุด**
ยอดขายตกกี่เดือนถึงจะหยุดรูด?
หนี้รวมเกินเท่าไรถึงต้องตัดสินใจใหม่?
ถ้าจ่ายเต็มไม่ได้เมื่อไร ต้องหยุดทันทีหรือไม่?
เพราะธุรกิจที่ไม่มี Stop Loss
บางทีไม่ได้หยุดตอนเราพร้อม
มันหยุดตอนวงเงินเต็ม
สิ่งหนึ่งที่อยากเตือนมากคือ
**บัตรเครดิตไม่ได้เลว**
มันเป็นเครื่องมือ
ถ้าใช้ถูกจังหวะ
บริหารรอบเงินได้
จ่ายเต็ม
ได้แต้ม
ได้เครดิตเทอมเพิ่ม
มันช่วยธุรกิจได้จริง
แต่ถ้าเอามาใช้แทน
**“เงินทุนที่ธุรกิจยังไม่มี”**
นาน ๆ เข้า
มันจะไม่ใช่เครื่องมือครับ
มันจะกลายเป็น **เครื่องช่วยหายใจ**
และธุรกิจที่ต้องพึ่งเครื่องช่วยหายใจตลอดเวลา
ก็ควรถามแล้วว่า
ปัญหาอยู่ที่ Cash Flow ชั่วคราว
หรือโมเดลธุรกิจมันเริ่มไม่ไหวจริง ๆ
เรื่องนี้ไม่ได้ทำเพื่อประณามคนที่กำลังหมุนบัตรอยู่ครับ
เพราะคนทำธุรกิจหลายคนไม่ได้มีทางเลือกเยอะ
บางช่วงมันจำเป็นจริง
แต่ถ้าคุณกำลังอยู่ในวงจรนี้
อยากให้หยุดแล้วเปิดตัวเลขดูสักครั้ง
ยอดรูดเท่าไร
ยอดขายกลับมาเมื่อไร
ดอกเบี้ยเท่าไร
จ่ายเต็มได้ไหม
ถ้ายอดขายตก 30% ยังรอดหรือเปล่า
แค่รู้ตัวเลขจริง
ก็ช่วยให้เรากลับมาคุมเกมได้แล้ว
อย่ารอให้คำว่า
**“หมุนธุรกิจ”**
กลายเป็น
**“หมุนหนี้”**
เพราะสองคำนี้ต่างกันนิดเดียวตอนพูด
แต่ต่างกันมากตอนใช้ชีวิตจริง
ถ้าจำเป็นต้องใช้
ใช้ได้ครับ
แต่ต้องใช้ด้วยกติกา
ไม่ใช่ใช้ด้วยความหวัง
ThaiPFA อยากให้เจ้าของธุรกิจทุกคนใช้เครดิตอย่างมีสติครับ ไม่ต้องกลัวเครื่องมือทางการเงิน แค่ต้องรู้ขอบเขต มีจุดหยุด และแยกเงินธุรกิจกับเงินส่วนตัวให้ชัด เพราะธุรกิจที่ดีควรโตจากกำไร ไม่ใช่โตจากวงเงินที่เพิ่มขึ้นครับ
— ด้วยความห่วงใยจาก **ThaiPFA**
#บัตรเครดิตธุรกิจ #หมุนหนี้ #CashFlow #เจ้าของกิจการ #ThaiPFA
โฆษณา
- ดาวน์โหลดแอปพลิเคชัน
- © 2026 Blockdit