Longevity Risk : เมื่อ Lifespan ปะทะ Wealthspan
กับกระแส Longevity ที่กำลังเริ่มได้ยินกันบ่อยขึ้นในขณะนี้ คุณฟังแล้วรู้สึกเป็นอย่างไรบ้าง?
ตื่นเต้นดีใจไหมที่จะได้อยู่จนถึง 90ปี 100ปี
หรือกลับรู้สึกเครียด กดดันแทน
หากคุณอยู่ในกลุ่มหลัง แสดงว่า Longevity Risk เริ่มจะเข้าเล่นงานคุณแล้วล่ะ
ในอดีต การวางแผนชีวิตค่อนข้างตรงไปตรงมา
เรียน → ทำงาน → เกษียณ → ใช้เงินที่เก็บไว้
แต่โลกปัจจุบันนี้กำลังจะเปลี่ยนไป เมื่อคนมีอายุยืนขึ้น ขณะที่รูปแบบการจ้างงานกำลังเปลี่ยนแปลง ทำให้เกิดความเสี่ยงรูปแบบใหม่ที่เรียกว่า Longevity Risk หรือความเสี่ยงจากการมีชีวิตยืนยาว และประเทศไทยก็กำลังเผชิญกับมันอย่างชัดเจน
---
# คนไทยกำลังมีชีวิตยาวขึ้น
ข้อมูลจาก WHO ระบุว่า ในปี 2024 ประเทศไทยมีประชากรประมาณ 66.5 ล้านคน และมีคนอายุ 60 ปีขึ้นไปประมาณ 13.3 ล้านคน หรือ 20% ของประชากร และคาดว่าจะเพิ่มขึ้นเป็นประมาณ 36% ในปี 2050
นั่นหมายความว่า เรากำลังเข้าสู่สังคมสูงวัยอย่างเต็มรูปแบบ และตัวเลขคาดการณ์อายุขัยเฉลี่ยของคนไทยก็กำลังปรับสูงขึ้นจากเดิมที่ 76ถึง 78ปี เป็นเกิน 80ปีในอนาคต
ซึ่งจะสร้างปัญหาเรื่องเงินออม ตลาดแรงงาน การเกษียณ และความมั่นคงของครอบครัวตามมา
---
# ชีวิตการทำงานอาจไม่จบที่ 60
ลองสมมติว่าเราเกษียณตอน 60 ปี
ถ้าเสียชีวิตตอน 75 ปี เราต้องเตรียมเงินไว้ใช้ประมาณ 15 ปี แต่ถ้าอยู่ถึง 90 ปี
ต้องเตรียมเงินถึง 30 ปี นั่นคือเพิ่มอีก 1เท่าตัว
นี่คือจุดที่คำว่า Lifespan กับ Wealthspan เริ่มแยกออกจากกัน หากมีชีวิตอยู่ไปถึง 95 ปี
แต่ใช้เงินหมดตั้งแต่ตอน 82 ปี
เราจะยังเหลือเวลาชีวิตอีก 13 ปี ที่ไม่มีรายได้จากการทำงาน และไม่มีเงินเก็บเหลือมากพอ
นั่นทำให้การมีอายุยืน กลายเป็นความเสี่ยงทางการเงินในที่สุด
และอีกเรื่องสำคัญที่เราไม่ควรลืมก็คือ เราอาจไม่ได้เป็นคนเลือกวันเกษียณเอง
ในชีวิตจริง เราอาจถูกเลิกจ้างตั้งแต่ 50
ธุรกิจอาจปิดตอน 55 บริษัทอาจปรับโครงสร้าง
งานเดิมอาจถูกแทนที่ด้วยAI และหุ่นยนต์ หรือปัญหาสุขภาพอาจทำให้ไม่สามารถทำงานแบบเดิมได้
ดังนั้นความเสี่ยงที่สำคัญมากคือ
“เงินเก็บอาจถูกเริ่มใช้ ก่อนเวลาที่เราจะพร้อมเกษียณ”
---
# สัญญาณจากตลาดแรงงานสูงวัย
ข้อมูลสำนักงานสถิติแห่งชาติระบุว่า ในปี 2024 มีผู้สูงอายุที่ยังทำงานประมาณ 5.26 ล้านคน หรือ 37.2% ของผู้สูงอายุทั้งหมด
ตัวเลขนี้ตีความได้สองทาง
จำนวนหนึ่งอาจทำงานเพราะยังแข็งแรงและต้องการทำงาน
แต่สำหรับอีกส่วนหนึ่ง การทำงานอาจเป็นสิ่งจำเป็นเพื่อให้มีรายได้เพียงพอ
ข้อมูล World Bank พบอีกว่า ในกลุ่มคนไทยอายุ 60 ปีขึ้นไป มากกว่า 3 ใน 4 ระบุว่ารายได้หลักมาจากการทำงานหรือการช่วยเหลือจากครอบครัว ขณะที่มีเพียงประมาณ 5% ที่ระบุว่าเงินบำนาญเป็นแหล่งรายได้หลัก
ซึ่งสะท้อนให้เห็นปัญหาสำคัญที่ระบบการเกษียณของคนไทยจำนวนมากยังไม่ได้ถูกออกแบบมาเพื่อรองรับชีวิตหลังวัยเกษียณ
และปัญหากำลังจะหนักขึ้น เพราะคนหาเงินให้ระบบกำลังลดลง
World Bank ประเมินว่าสัดส่วนประชากรวัย 15–59 ปีของไทยอาจลดจากประมาณ 54% ในปี 2020 เหลือ 46% ในปี 2050
คนวัยทำงานกำลังลดลง แต่ คนสูงอายุเพิ่มมากขึ้น และหากแนวโน้มเดิมยังดำเนินต่อไป ขนาดของแรงงานไทยอาจลดลงอย่างมากในระยะยาว
สิ่งนี้มีผลกระทบทั้งด้านที่ คนรุ่นใหม่ต้องรับภาระดูแลผู้สูงอายุในสัดส่วนที่มากขึ้น และอีกด้านหนึ่งที่คนสูงอายุอาจต้องพึ่งพารายได้จากการทำงานของตัวเองนานขึ้นด้วย
---
# สิ่งที่น่ากลัวกว่า“เงินหมด” คือ “เงินหมดในวันที่ค่าใช้จ่ายสูงขึ้น”
เมื่ออายุมากขึ้น ค่าใช้จ่ายบางประเภทอาจเพิ่มขึ้น โดยเฉพาะการรักษาพยาบาลและการดูแลระยะยาว
ข้อมูล WHO สำหรับประเทศไทยพบว่า เมื่ออายุ 60 ปี
ผู้หญิงจะมีอายุขัยที่เหลือเฉลี่ยประมาณ 23.6 ปี
แต่ช่วงชีวิตที่คาดว่าจะมีสุขภาพดีเหลือประมาณ 17.7 ปี
ส่วนผู้ชายมีอายุขัยที่เหลือประมาณ 21.8 ปี แต่ช่วงสุขภาพดีเหลือประมาณ 16.6 ปี
นั่นหมายความว่าช่วงอายุที่ยังแข็งแรงพอช่วยเหลือตัวเองได้(Healthspan)ของคนส่วนใหญ่จะอยู่ที่ 76 ถึง 77ปี โดยยังคงเหลือเวลาหลายปีที่เรายังมีชีวิตอยู่ แต่ต้องการความช่วยเหลือดูแลด้านสุขภาพจากผู้อื่นมากขึ้น
ดังนั้นการวางแผนเกษียณจึงต้องคิดเพิ่มว่า
“ถ้าวันหนึ่งเราไม่สามารถดูแลตัวเองได้ ค่าใช้จ่ายต่างๆจะหามาจากไหน?”
---
# Wealthspan ไม่ควรมาจากเงินลงทุนเพียงอย่างเดียว
ถ้าต้องการให้ Wealthspan ยาวพอ ๆ กับ Lifespan เราต้องคิดอะไรที่มากกว่าเงินเพียงก้อนเดียว สิ่งสำคัญมีอย่างน้อยๆ 3 ด้าน
1) เงินลงทุน
สร้างรายได้จากทรัพย์สินให้สามารถเลี้ยงตัวเองได้
2) ความสามารถในการหารายได้
แม้ออกจากงานประจำแล้ว แต่เรายังควรหางานที่สามารถสร้างรายได้เล็กๆน้อยๆได้บ้าง จากงานอิสระ ธุรกิจเล็ก ๆ หรือความเชี่ยวชาญของตัวเอง
3) สุขภาพ
หากสุขภาพดี เราอาจสามารถทำงานต่อไปได้อีกหลายปี และลดช่วงเวลาที่ต้องพึ่งพาคนอื่นลง
---
# สิ่งที่ต้องเตรียมจึงไม่ใช่ “เงินเกษียณ” แต่คือ “ระบบชีวิต”
ต่างจากเมื่อก่อนที่เราอาจถามว่า
“ต้องมีเงินเท่าไรจึงจะพอใช้ตอนเกษียณ?”
แต่ในโลกที่อายุยืนขึ้น คำถามควรเปลี่ยนเป็น
“ถ้าฉันจะอยู่ให้ถึง 100ปี ฉันจะต้องเตรียมตัวอย่างไรบ้าง?”
“ถ้าต้องรักษาตัวหรือมีคนดูแล ฉันจะใช้เงินจากไหน?”
“ถ้าลูกหลานไม่สามารถดูแลเราได้ ฉันยังอยู่ได้ด้วยตัวเองไหม?”
และที่สำคัญ
“ฉันยังสามารถสร้างรายได้หลังจากออกจากงานประจำได้หรือไม่?”
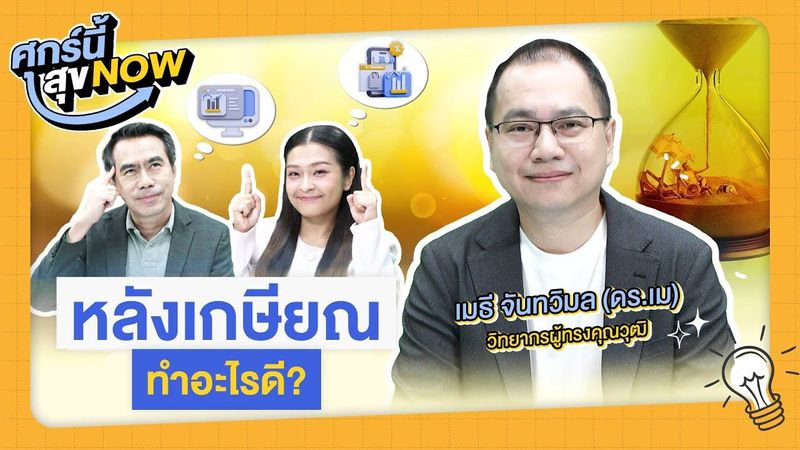
นี่คือเหตุผลที่การเตรียมตัวสำหรับวัยเกษียณในอนาคตอาจต้องเริ่มตั้งแต่อายุ 40 ไม่ใช่รอจนวันใกล้เกษียณ
และเป้าหมายของการวางแผนชีวิตในอนาคตอาจต้องเปลี่ยนเป็นการสร้างชีวิตที่ต่อให้ต้องหยุดงานประจำเร็วกว่าที่คิด เราก็ยังสามารถดูแลตัวเองทางการเงินได้จนถึงวันสุดท้าย

โฆษณา
- ดาวน์โหลดแอปพลิเคชัน
- © 2026 Blockdit